Domain schwimmende-photovoltaik-anlage.de kaufen?
Wir ziehen mit dem Projekt
schwimmende-photovoltaik-anlage.de um.
Sind Sie am Kauf der Domain
schwimmende-photovoltaik-anlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwimmende-photovoltaik-anlage.de kaufen?
Was ist Anlage R Steuererklärung?
Die Anlage R ist ein Formular, das in der deutschen Steuererklärung verwendet wird, um Werbungskosten für Arbeitnehmer anzugeben, die im Rahmen ihrer beruflichen Tätigkeit Reisekosten, Umzugskosten oder doppelte Haushaltsführungskosten hatten. Diese Kosten können steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Die Anlage R dient also dazu, dem Finanzamt die genaue Höhe der absetzbaren Werbungskosten zu dokumentieren. Es ist wichtig, alle relevanten Belege und Nachweise für die angegebenen Kosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung anfordern kann. Insgesamt hilft die Anlage R Arbeitnehmern dabei, ihre Steuerlast zu optimieren und möglicherweise eine Steuerrückerstattung zu erhalten. **
Wer muss Anlage R ausfüllen?
Wer muss Anlage R ausfüllen? Anlage R ist ein Formular, das für Personen relevant ist, die Einkünfte aus Renten und Leistungen aus Altersvorsorgeverträgen erhalten. In der Regel müssen Rentner und Pensionäre, die solche Einkünfte beziehen, Anlage R ausfüllen. Dabei ist es wichtig, die Angaben zu den einzelnen Renten und Vorsorgeleistungen korrekt und vollständig anzugeben. Die Angaben aus Anlage R fließen dann in die Einkommensteuererklärung ein und sind relevant für die Berechnung der Steuerlast. **
Ähnliche Suchbegriffe für Rechtsprechung R
Top-Angebote
Produkte zum Begriff Rechtsprechung R:


-
Wann muss Anlage R ausgefüllt werden?
Anlage R muss ausgefüllt werden, wenn man als Arbeitnehmer Einkünfte aus nichtselbständiger Arbeit in Deutschland erzielt hat und gleichzeitig im Ausland steuerpflichtig ist. Dies betrifft vor allem Grenzgänger, die in Deutschland arbeiten, aber im Ausland wohnen. Die Anlage R dient dazu, Doppelbesteuerung zu vermeiden und die Besteuerung der Einkünfte im jeweiligen Land zu regeln. Es ist wichtig, die Anlage R korrekt auszufüllen, um steuerliche Probleme zu vermeiden und von eventuellen Doppelbesteuerungsabkommen profitieren zu können. Es empfiehlt sich, sich bei Unklarheiten oder komplexen Sachverhalten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Ist Photovoltaik Solarenergie?
Ja, Photovoltaik ist eine Form der Solarenergie. Bei der Photovoltaik wird Sonnenlicht direkt in elektrische Energie umgewandelt, während bei anderen Formen der Solarenergie wie der Solarthermie die Sonnenenergie zur Erzeugung von Wärme genutzt wird. **
-
Warum ist w2 r v2 r?
Es tut mir leid, aber ich verstehe Ihre Frage nicht. Könnten Sie bitte mehr Informationen geben oder die Frage genauer stellen? **
-
Was bedeutet "r Vektorraum r2"? Bedeutet das, dass r2 ein Vektorraum über r ist, also r2 x r = r?
Nein, "r Vektorraum r2" bedeutet nicht, dass r2 ein Vektorraum über r ist. Es bedeutet vielmehr, dass r2 ein Vektorraum ist, dessen Skalare aus dem Körper r (reelle Zahlen) stammen. Der Vektorraum r2 besteht aus geordneten Paaren von reellen Zahlen. **

Wie stellt man die Formel "opi r^2 = pi r s" nach r um?
Um die Formel "opi r^2 = pi r s" nach r umzustellen, teilt man beide Seiten der Gleichung durch "pi r". Dadurch erhält man die Gleichung "r = s/r". **
Was ist besser DVD R oder DVD R?
Was ist besser DVD R oder DVD R? DVD-R und DVD+R sind zwei verschiedene Formate für beschreibbare DVDs. DVD-R wird von den meisten DVD-Playern und DVD-Brennern unterstützt, während DVD+R eine etwas neuere Technologie ist. Beide Formate bieten ähnliche Speicherkapazitäten und Geschwindigkeiten, aber DVD+R hat möglicherweise eine leicht bessere Kompatibilität mit älteren Geräten. Letztendlich hängt die Wahl zwischen DVD-R und DVD+R von den spezifischen Anforderungen und Geräten ab, die verwendet werden sollen. **
Top-Angebote
Produkte zum Begriff Rechtsprechung R:
-
Weidmüller 3034790000 VPU PV II 3 R 600 MB Überspannungsableiter Überspannungsschutz für: Photovoltaik-Anlage 1 St.Das Gerät ist ein Überspannungsschutz Typ II für Photovoltaik(PV)-Anwendungen. Es kann hinter dem PV-Wechselrichter installiert werden und schützt vor Überspannungen, die durch Schaltvorgänge oder indirekte Blitzeinwirkung entstehen. Das Portfolio ermöglicht den weltweiten Einsatz in hochgelegenen Regionen und bietet lange Garantiezeiten. Die Anwendung wird auf einer Montageschiene installiert.77,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
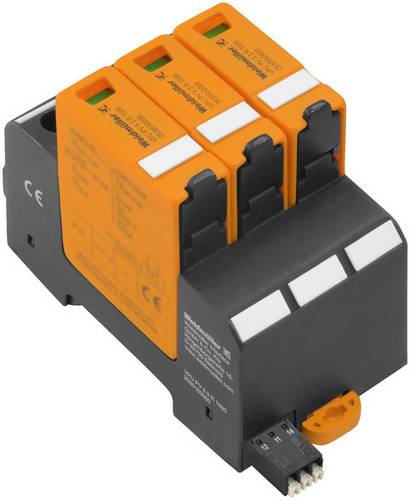
Weidmüller 2530650000 VPU PV II 3 R 1500 Überspannungsschutz-Ableiter steckbar Überspannungsschutz für: Photovoltaik-Anlage 20 kADer VARITECTOR Überspannungsschutz der Serien VPU PV I (Typ I) und VPU PV II (Typ II) schützt Photovoltaikanlagen und deren Komponenten wirkungsvoll vor Störeinkopplungen durch Blitz- und Überspannungen, sogar deutlich unter den Grenzen, die durch die Isolationskoordination nach EN 60664-3 / DIN VDE 0110-3 vorgegeben sind. Dadurch werden die Infrastruktur sowie auch Umrichter-Systeme vor Überspannung geschützt und die Anlagenverfügbarkeit erhöht. Die Ableiter sind nach der Produktnorm IEC 50539-11 / DIN EN 50539-11 geprüft und können in Anlagen entsprechend des Applikationsstandards IEC 50539-12 / DIN EN 50539-12 sowie gemäß IEC 60364-7-712 Errichten von Photovoltaik-Versorgungssystemen installiert werden.93,12 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Anlage R Steuererklärung?
Die Anlage R ist ein Formular, das in der deutschen Steuererklärung verwendet wird, um Werbungskosten für Arbeitnehmer anzugeben, die im Rahmen ihrer beruflichen Tätigkeit Reisekosten, Umzugskosten oder doppelte Haushaltsführungskosten hatten. Diese Kosten können steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Die Anlage R dient also dazu, dem Finanzamt die genaue Höhe der absetzbaren Werbungskosten zu dokumentieren. Es ist wichtig, alle relevanten Belege und Nachweise für die angegebenen Kosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung anfordern kann. Insgesamt hilft die Anlage R Arbeitnehmern dabei, ihre Steuerlast zu optimieren und möglicherweise eine Steuerrückerstattung zu erhalten. **
-
Wer muss Anlage R ausfüllen?
Wer muss Anlage R ausfüllen? Anlage R ist ein Formular, das für Personen relevant ist, die Einkünfte aus Renten und Leistungen aus Altersvorsorgeverträgen erhalten. In der Regel müssen Rentner und Pensionäre, die solche Einkünfte beziehen, Anlage R ausfüllen. Dabei ist es wichtig, die Angaben zu den einzelnen Renten und Vorsorgeleistungen korrekt und vollständig anzugeben. Die Angaben aus Anlage R fließen dann in die Einkommensteuererklärung ein und sind relevant für die Berechnung der Steuerlast. **
-
Wann muss Anlage R ausgefüllt werden?
Anlage R muss ausgefüllt werden, wenn man als Arbeitnehmer Einkünfte aus nichtselbständiger Arbeit in Deutschland erzielt hat und gleichzeitig im Ausland steuerpflichtig ist. Dies betrifft vor allem Grenzgänger, die in Deutschland arbeiten, aber im Ausland wohnen. Die Anlage R dient dazu, Doppelbesteuerung zu vermeiden und die Besteuerung der Einkünfte im jeweiligen Land zu regeln. Es ist wichtig, die Anlage R korrekt auszufüllen, um steuerliche Probleme zu vermeiden und von eventuellen Doppelbesteuerungsabkommen profitieren zu können. Es empfiehlt sich, sich bei Unklarheiten oder komplexen Sachverhalten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Ist Photovoltaik Solarenergie?
Ja, Photovoltaik ist eine Form der Solarenergie. Bei der Photovoltaik wird Sonnenlicht direkt in elektrische Energie umgewandelt, während bei anderen Formen der Solarenergie wie der Solarthermie die Sonnenenergie zur Erzeugung von Wärme genutzt wird. **
Ähnliche Suchbegriffe für Rechtsprechung R
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Niepmann, Birgit: Die Rechtsprechung zur Höhe des UnterhaltsDie Rechtsprechung zur Höhe des Unterhalts , Zum Werk Dieser erfolgreiche Band der NJW Praxis gibt dem Praktiker einen aktuellen und zuverlässigen Überblick über die Rechtsprechung der Familiengerichte zur Unterhaltshöhe. Basierend auf der aktuellen Gesetzeslage sowie den unterhaltsrechtlichen Leitlinien der Familiensenate der OLG stellt das Werk alle unterhaltsrelevanten Gesichtspunkte systematisch dar. Inhalt Anwendung von Tabellen und Leitlinien/Grundsätzen Anwendung von Quoten und Schlüsseln Sonstige Fragen zur Berechnungsmethode Die Bedürftigkeit des Berechtigten Die Leistungsfähigkeit des Verpflichteten, insbesondere die zeitliche Begrenzung, Minderung und Ausschluss des Unterhaltsanspruchs Familienrechtliche Ausgleichsansprüche Vorteile auf einen Blick mit allen wichtigen aktuellen Entscheidungen des BVerfG und des BGH zum Unterhaltsrecht mit der aktuellen Düsseldorfer Tabelle praxiserfahrenes Autorenteam Zur Neuauflage Die Neuauflage ist auf dem Stand der aktuellen Düsseldorfer Tabelle (Stand 1.1.2023). Darüber hinaus wird das Werk insgesamt auf den aktuellen Stand gebracht. Zielgruppe Für Richterschaft, Rechtsanwaltschaft und Fachanwaltschaft für Familienrecht, Notariate sowie Behörden. , Reflektoren > Beleuchtung , Auflage: 15., völlig überarbeitete Auflage, Erscheinungsjahr: 20230619, Produktform: Kartoniert, Titel der Reihe: Neue Juristische Wochenschrift (NJW) - Praxis#22#, Autoren: Niepmann, Birgit~Kerscher, Wolfram, Auflage: 23015, Auflage/Ausgabe: 15., völlig überarbeitete Auflage, Seitenzahl/Blattzahl: 530, Keyword: Familienrecht; Trennung; Scheidung; Düsseldorfer Tabelle; Unterhalt, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Geschieden~Scheidung - Ehescheidung~Unterhalt - Unterhaltsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 530, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 241, Breite: 163, Höhe: 32, Gewicht: 898, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2721122, Vorgänger EAN: 9783406729058 9783406684982 9783406642586 9783406599149 9783406559969, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35574065,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist w2 r v2 r?
Es tut mir leid, aber ich verstehe Ihre Frage nicht. Könnten Sie bitte mehr Informationen geben oder die Frage genauer stellen? **
-
Was bedeutet "r Vektorraum r2"? Bedeutet das, dass r2 ein Vektorraum über r ist, also r2 x r = r?
Nein, "r Vektorraum r2" bedeutet nicht, dass r2 ein Vektorraum über r ist. Es bedeutet vielmehr, dass r2 ein Vektorraum ist, dessen Skalare aus dem Körper r (reelle Zahlen) stammen. Der Vektorraum r2 besteht aus geordneten Paaren von reellen Zahlen. **
-
Wie stellt man die Formel "opi r^2 = pi r s" nach r um?
Um die Formel "opi r^2 = pi r s" nach r umzustellen, teilt man beide Seiten der Gleichung durch "pi r". Dadurch erhält man die Gleichung "r = s/r". **
-
Was ist besser DVD R oder DVD R?
Was ist besser DVD R oder DVD R? DVD-R und DVD+R sind zwei verschiedene Formate für beschreibbare DVDs. DVD-R wird von den meisten DVD-Playern und DVD-Brennern unterstützt, während DVD+R eine etwas neuere Technologie ist. Beide Formate bieten ähnliche Speicherkapazitäten und Geschwindigkeiten, aber DVD+R hat möglicherweise eine leicht bessere Kompatibilität mit älteren Geräten. Letztendlich hängt die Wahl zwischen DVD-R und DVD+R von den spezifischen Anforderungen und Geräten ab, die verwendet werden sollen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.