Domain schwimmende-photovoltaik-anlage.de kaufen?
Wir ziehen mit dem Projekt
schwimmende-photovoltaik-anlage.de um.
Sind Sie am Kauf der Domain
schwimmende-photovoltaik-anlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwimmende-photovoltaik-anlage.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Balkonkraftwerk 2000W/2000W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDie Premium- Solaranlage 2000/2000W mit Bifazialen Glas/Glas Paneelen von VESKA® ist vielseitig einsetzbar und kann am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im Garten installiert werden. Der erzeugte Strom wird anschl699,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
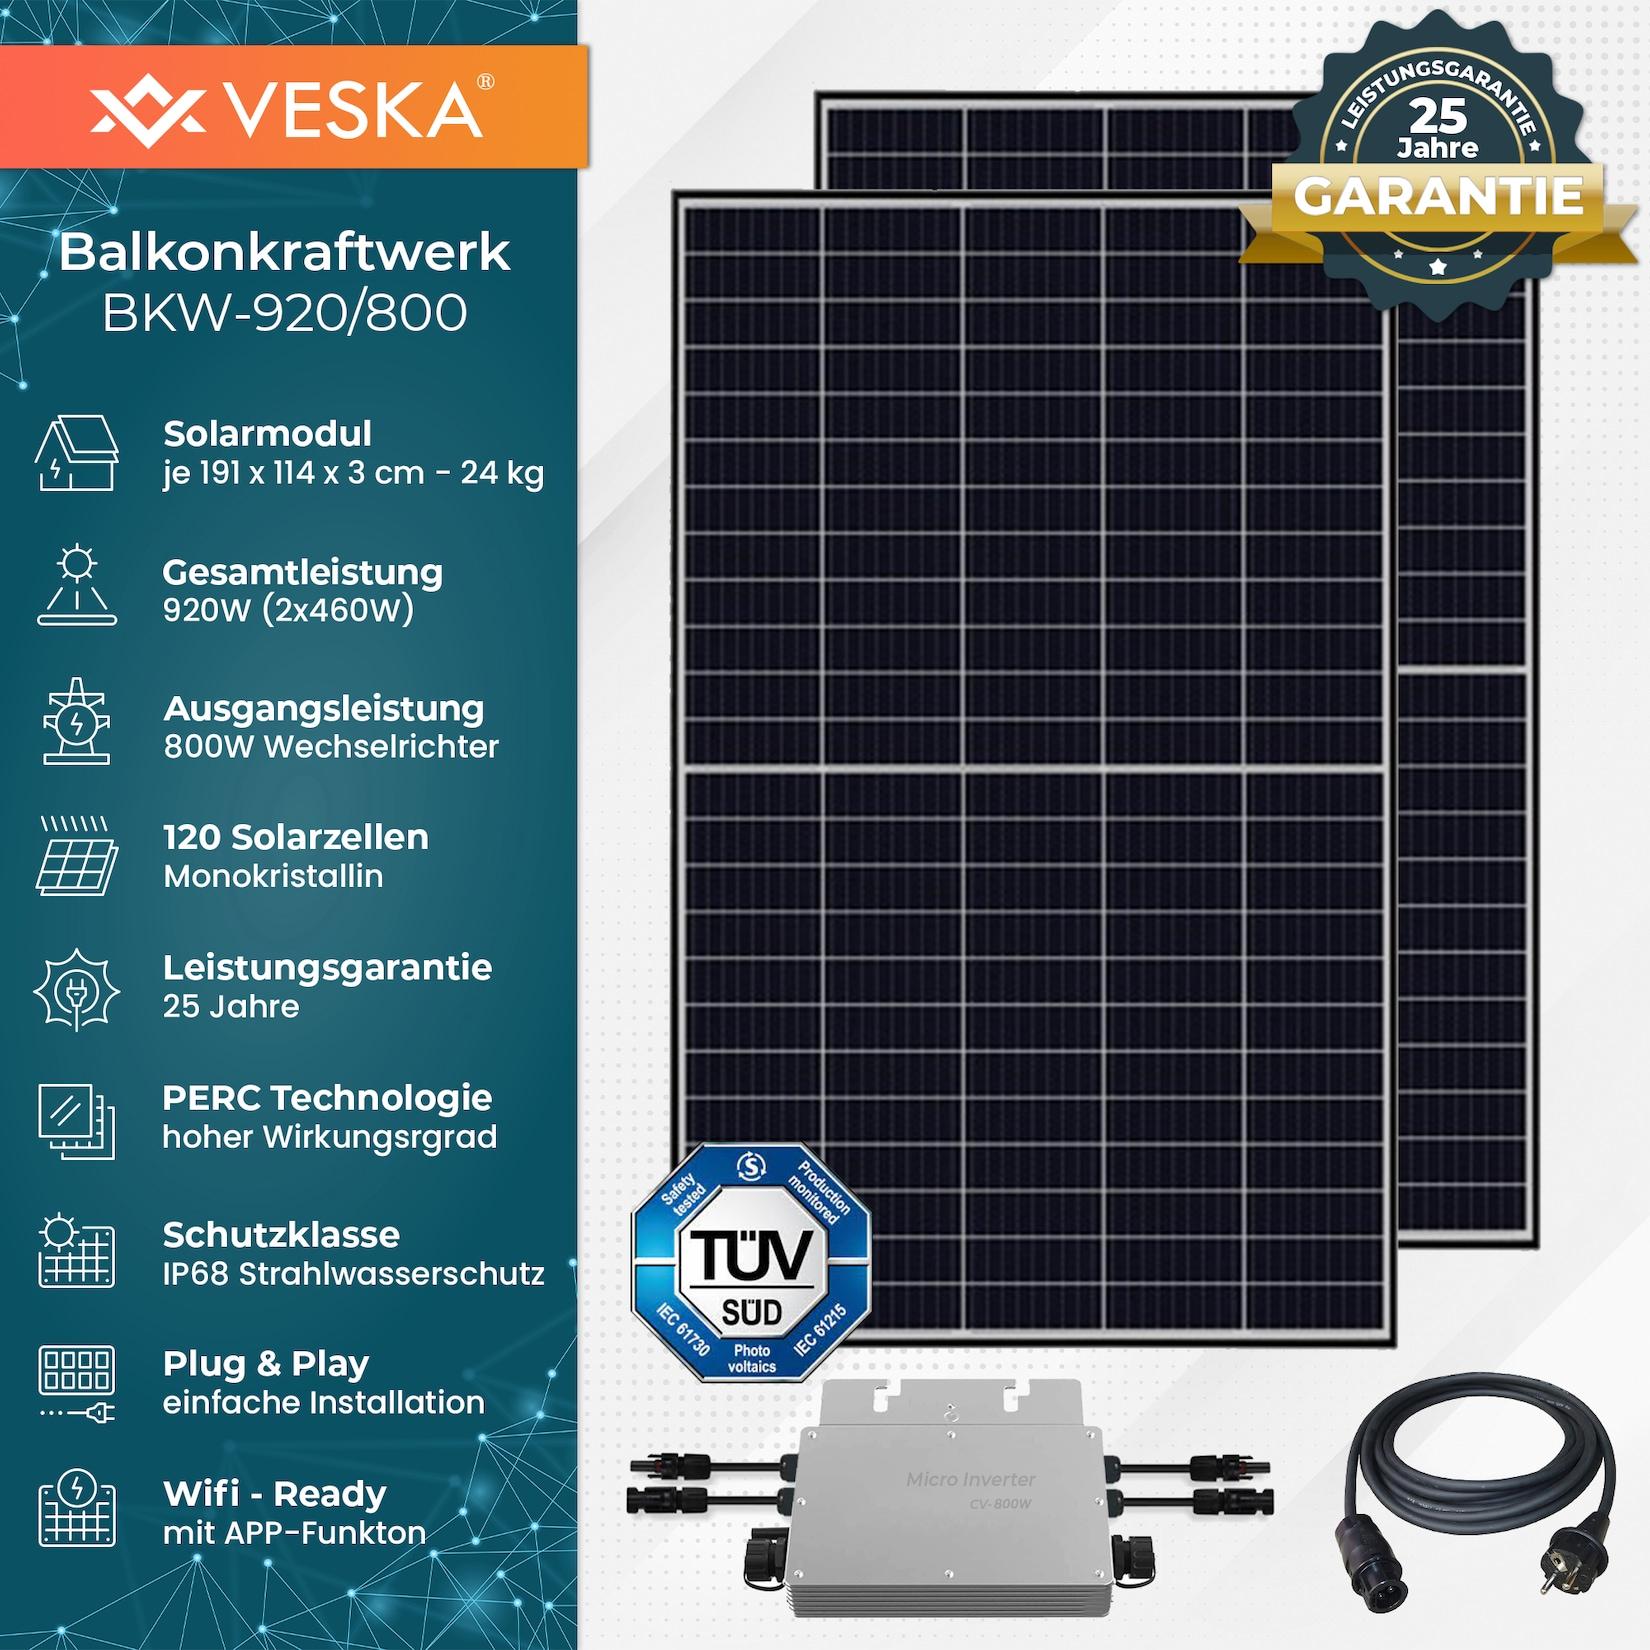
Balkonkraftwerk 1000/800W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDas Premium- Balkonkraftwerk 1000W/800W mit Bifazialen Glas/Glas Paneelen von VESKA® wird Steckerfertig geliefert und kann in wenigen Minuten einfach angeschlossen werden. Am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im G279,99 €*Versand: 70,00 €Sichere Weiterleitung zum Anbieter
-
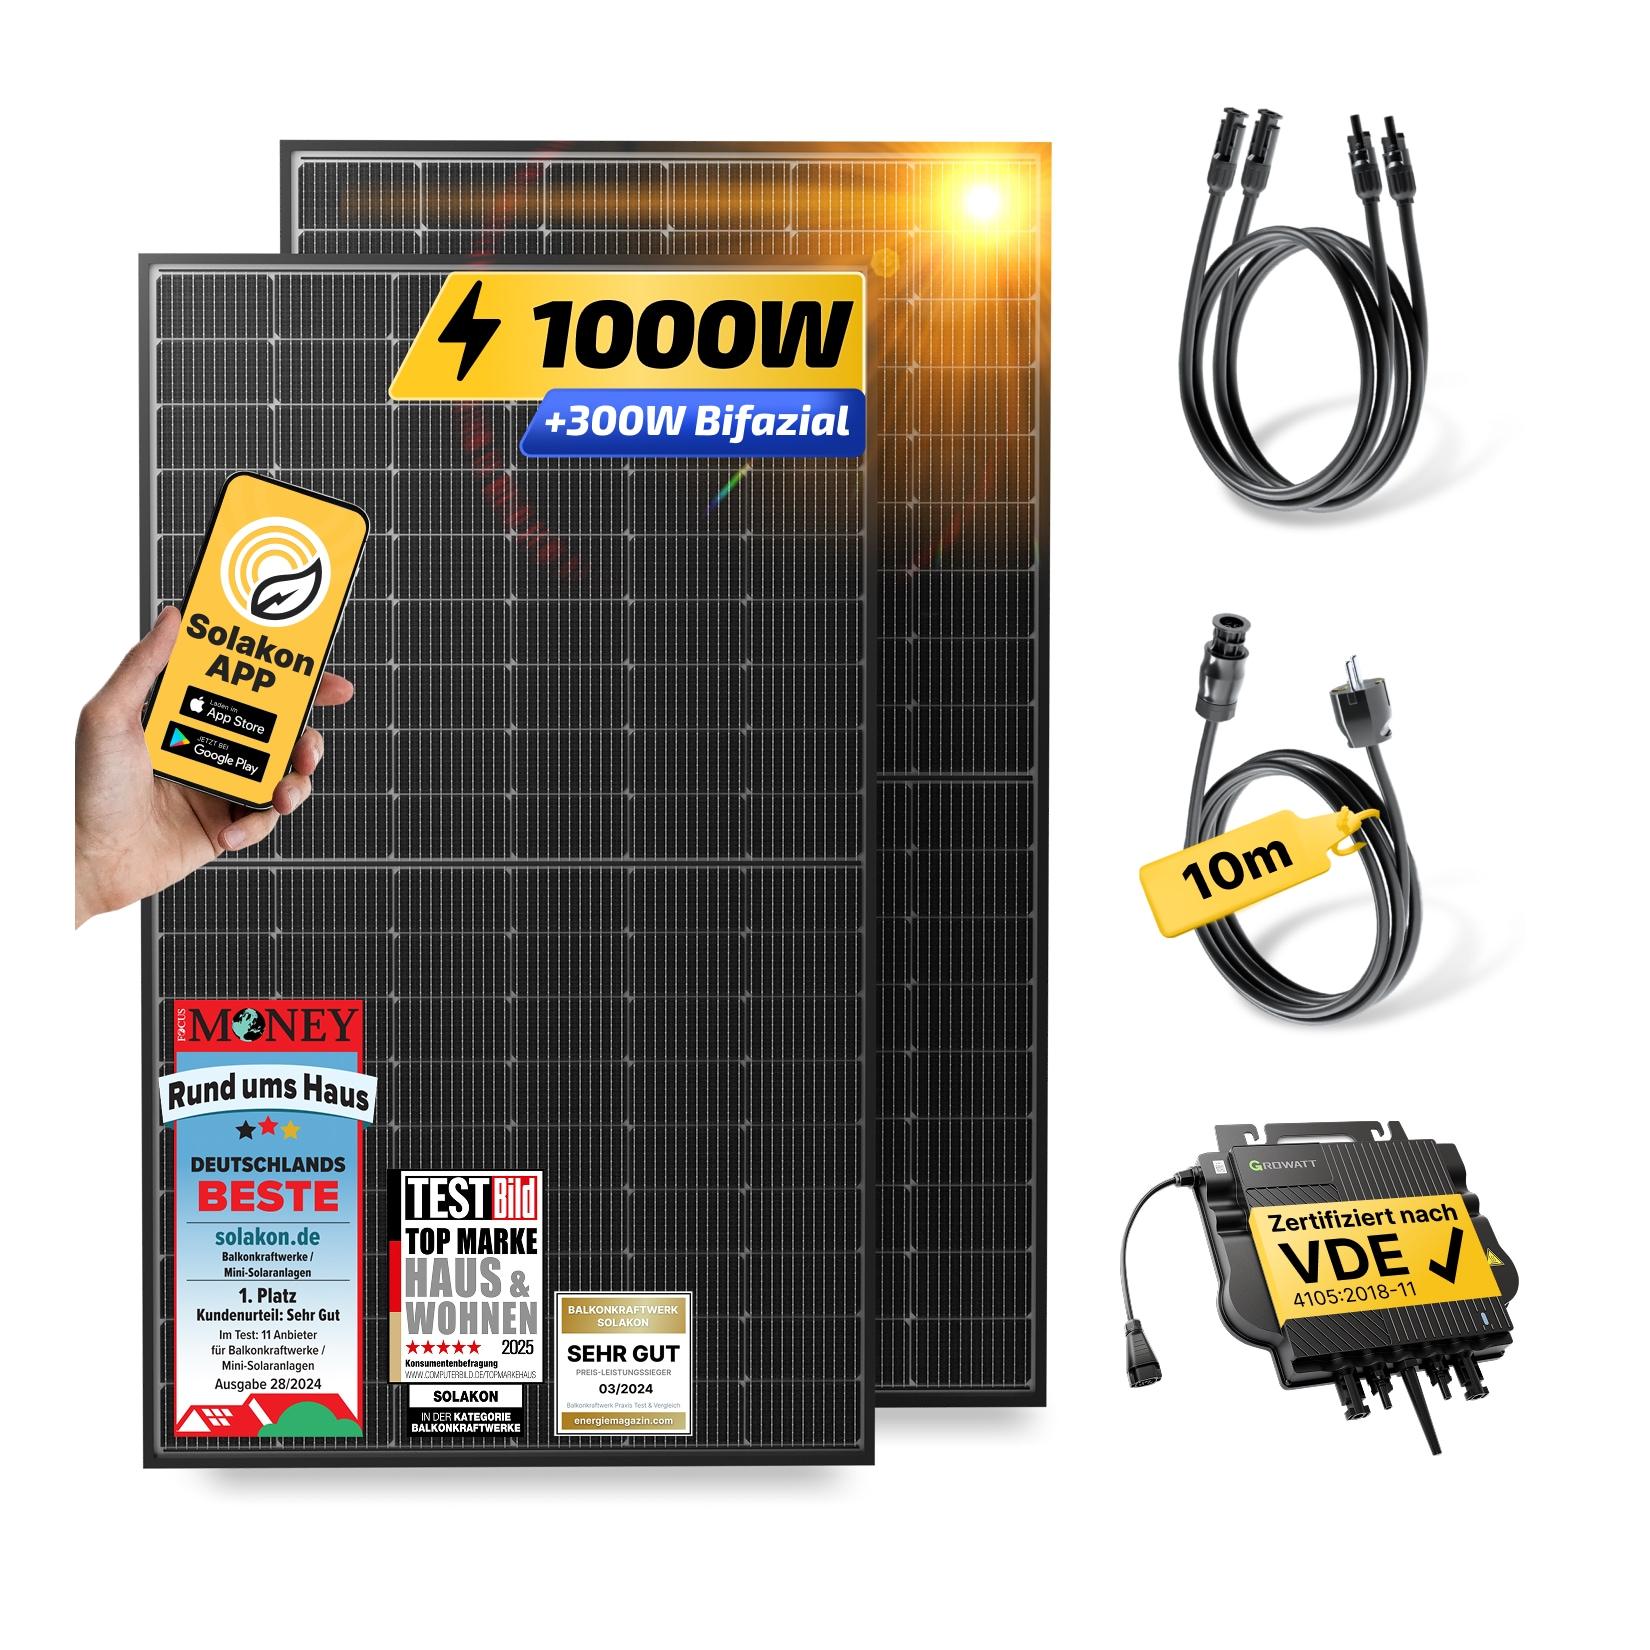
Balkonkraftwerk 1000W/800W Solaranlage Steckerfertig WIFI Komplettset Photovoltaik Anlage 800W, Kabellänge: 10mDas 1000W Balkonkraftwerk Komplettset für eine kinderleichte Installation mit maximaler Ersparnis Auspacken, aufbauen, einstecken und schon beginnen Sie, bei Ihrer Stromrechnung zu sparen. Unser 1000W / 800W Balkonkraftwerk mit bifazialen Solarmodule259,99 €*Versand: 60,00 €Sichere Weiterleitung zum Anbieter
-
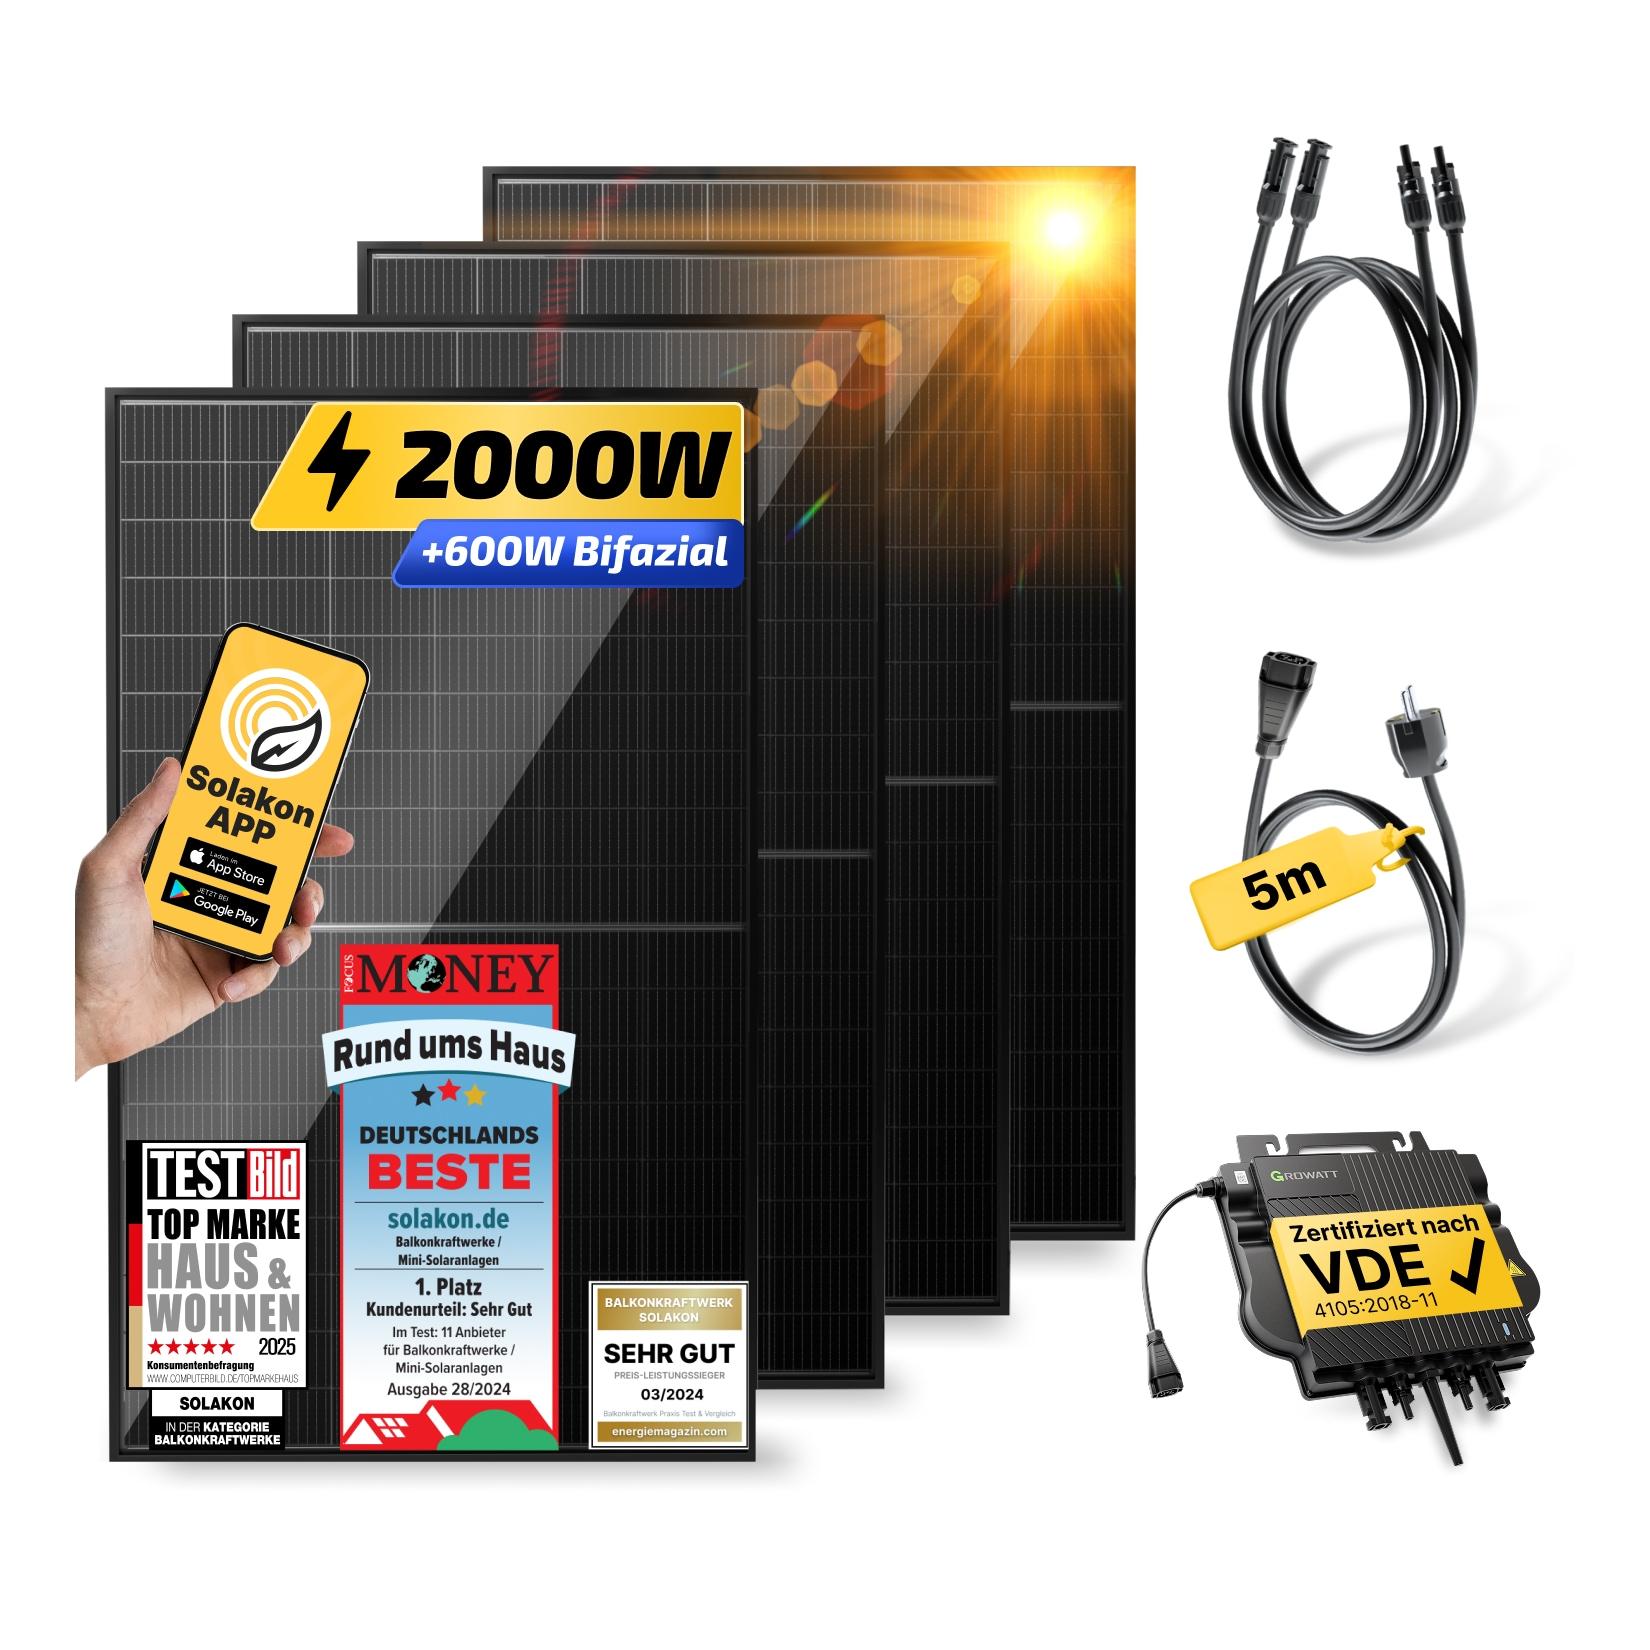
Balkonkraftwerk 2000W/800W Solaranlage Steckerfertig WIFI Komplettset Photovoltaik Anlage 800W, Kabellänge: 5mDas 2000W Balkonkraftwerk Komplettset für eine kinderleichte Installation mit maximaler Ersparnis Auspacken, aufbauen, einstecken und schon beginnen Sie, bei Ihrer Stromrechnung zu sparen. Unser 2000W / 800W Balkonkraftwerk mit bifazialen Solarmodule479,99 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Nachhaltigkeit und Umweltschutz in der Kita, Schulbücher von Anna von HachtDas Buch "Nachhaltigkeit und Umweltschutz in der Kita" von Anna von Hacht bietet eine umfassende Einführung in die Umwelterziehung für frühkindliche Bildungseinrichtungen. Es thematisiert, wie Bildung für nachhaltige Entwicklung (BNE) im Alltag von Kitas umgesetzt werden kann. Mit 44 Bildkarten und einem Begleitheft werden praxisnahe Ideen vorgestellt, die es Kita-Teams ermöglichen, Themen wie Mülltrennung, Energiesparen und verantwortungsvollen Konsum in den Alltag zu integrieren. Reflexionsfragen fördern den Austausch im Team und helfen, konkrete Projektideen zu entwickeln, die Kinder aktiv in die Umweltschutzmassnahmen einbeziehen. Das Buch zielt darauf ab, Nachhaltigkeit als selbstverständlichen Bestandteil der kindlichen Lebensrealität zu etablieren und die Bedeutung von Ressourcenbewusstsein bereits im frühen Alter zu vermitteln.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 2000W/2000W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDie Premium- Solaranlage 2000/2000W mit Bifazialen Glas/Glas Paneelen von VESKA® ist vielseitig einsetzbar und kann am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im Garten installiert werden. Der erzeugte Strom wird anschl699,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 1000/800W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDas Premium- Balkonkraftwerk 1000W/800W mit Bifazialen Glas/Glas Paneelen von VESKA® wird Steckerfertig geliefert und kann in wenigen Minuten einfach angeschlossen werden. Am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im G279,99 €*Versand: 70,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Balkonkraftwerk 1000W/800W Solaranlage Steckerfertig WIFI Komplettset Photovoltaik Anlage 800W, Kabellänge: 10mDas 1000W Balkonkraftwerk Komplettset für eine kinderleichte Installation mit maximaler Ersparnis Auspacken, aufbauen, einstecken und schon beginnen Sie, bei Ihrer Stromrechnung zu sparen. Unser 1000W / 800W Balkonkraftwerk mit bifazialen Solarmodule259,99 €*Versand: 60,00 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 2000W/800W Solaranlage Steckerfertig WIFI Komplettset Photovoltaik Anlage 800W, Kabellänge: 5mDas 2000W Balkonkraftwerk Komplettset für eine kinderleichte Installation mit maximaler Ersparnis Auspacken, aufbauen, einstecken und schon beginnen Sie, bei Ihrer Stromrechnung zu sparen. Unser 2000W / 800W Balkonkraftwerk mit bifazialen Solarmodule479,99 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 900W/800W Solaranlage Steckerfertig WIFI Komplettset Photovoltaik Anlage 800W, Kabellänge: 5mDas 900W Balkonkraftwerk Komplettset für eine kinderleichte Installation mit maximaler Ersparnis Auspacken, aufbauen, einstecken und schon beginnen Sie, bei Ihrer Stromrechnung zu sparen. Unser 900W / 800W Balkonkraftwerk mit bifazialen Solarmodulen219,99 €*Versand: 60,00 €Sichere Weiterleitung zum Anbieter
-
Scheller, Anne: Arbeitsblätter Umweltschutz und Nachhaltigkeit 2-4Arbeitsblätter Umweltschutz und Nachhaltigkeit 2-4 , kindgerecht - lebensnah - sofort einsetzbar (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20221021, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Scheller, Anne, Seitenzahl/Blattzahl: 64, Keyword: 2. bis 4. Klasse; Fächerübergreifend; Grundschule; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag, Länge: 292, Breite: 206, Höhe: 9, Gewicht: 212, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290632623,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.